
A Constituição Federal (CF) do Brasil estabelece emendas parlamentares como ferramenta legítima de articulação entre os Poderes Legislativo e Executivo no processo orçamentário. Desde 2015, contudo, houve uma sucessão de avanços do Poder Legislativo sobre prerrogativas do Executivo que incluiu o aumento das fatias orçamentárias reservadas às emendas, o estabelecimento de obrigatoriedade de execução, blindagem contra contingenciamentos e regras desprovidas de transparência. Constituído ao longo da última década, esse cenário coloca o Estado, a sociedade e a cidadania diante de importantes questionamentos sobre a constitucionalidade e razoabilidade das atuais emendas parlamentares. Questões essas que abrangem impactos na gestão orçamentária, nas políticas públicas, nas relações institucionais, no equilíbrio das disputas eleitorais, na promoção dos direitos humanos e de prescrições constitucionais – relativas, portanto, à efetividade da democracia brasileira.
Este artigo examinará as origens, características e consequências desse processo de avanço do Legislativo sobre a execução do orçamento da União. Destacaremos a atuação do Supremo Tribunal Federal (STF), que, por meio de decisões e de iniciativas de diálogo e mediação, vem buscando salvaguardar fundamentos da ordem constitucional abalados por uma crescente hipertrofia de prerrogativas e da discricionariedade do Congresso Nacional na gestão de recursos públicos.
As emendas parlamentares e “orçamento secreto”
A Constituição Federal de 1988 prevê a possibilidade de emendas parlamentares ao Projeto de Lei Orçamentária Anual (PLOA), divididas tradicionalmente em individuais (RP 6), de bancada estadual (RP 7) e, posteriormente, as emendas de relator-geral (RP 9). As primeiras são disciplinadas pelo artigo 166, parágrafos 9º a 12º, sendo obrigatórias e de execução impositiva. As RP 9 foram criadas para ajustes técnicos e correções globais no orçamento, mas passaram a ser utilizadas como instrumento de barganha política e distribuição de recursos sem critérios públicos, técnicos ou impessoais.
A ordem constitucional começou a ser flexibilizada em favor de interesses congressuais em 2015, quando a Emenda Constitucional 86 estabeleceu a reserva de recursos de 1,2% da Receita Corrente Líquida (RCL) para as emendas individuais dos parlamentares. Esse movimento de conquista de poder por parte do Legislativo iniciou-se durante uma crise política marcada pelo enfraquecimento da Presidência da República e do Executivo Federal, que resultou, em 2016, no impeachment da presidente Dilma Rousseff.
Além de garantir a reserva de recursos, o Congresso blindou suas emendas contra cortes significativos por necessidade de contingenciamento. Tornadas “impositivas” (de execução obrigatória), as emendas passaram a ser protegidas por uma regra que limita qualquer contingenciamento a uma proporção fixa da totalidade das despesas discricionárias contingenciadas pelo governo federal (em caso, por exemplo, de contingenciamento de 15% do total das despesas discricionárias, o Executivo pode contingenciar até 15% dos recursos reservados às emendas parlamentares).
Em 2019, no governo Bolsonaro, o Congresso aumentou a reserva de recursos para suas emendas impositivas ao garantir 1% da RCL para emendas de bancadas estaduais. Em seguida, o Parlamento autorizou “transferências especiais”, apelidadas de “emendas Pix”. Desse modo, os repasses de recursos das emendas individuais para estados e municípios tornaram-se mais fáceis e desprovidos de critérios e pré-requisitos – como o estabelecimento de convênios – que propiciavam alguma transparência e prestação de contas ao favorecer a identificação e fiscalização da destinação dos aportes. Ainda em 2019, o Congresso incluiu emendas de comissão e de relator geral na Lei de Diretrizes Orçamentárias (LDO) de 2020. Ao concentrar poder de distribuição direta e sem transparência de recursos nas mãos de lideranças parlamentares, esse avanço do Legislativo sobre a gestão de recursos ganhou, na cobertura jornalística e no debate público, a alcunha “orçamento secreto”.
Com base em investigações jornalísticas e auditorias do Tribunal de Contas da União (TCU), revelou-se que as RP 9 foram utilizadas para destinar verbas bilionárias sem transparência sobre os autores das indicações e os critérios de escolha dos beneficiários. Em 2020 e 2021, mais de 20 bilhões de reais foram alocados via RP 9 sem a devida rastreabilidade e com forte concentração em redutos eleitorais de congressistas que compunham a base parlamentar do governo federal.
O julgamento do STF e a declaração de inconstitucionalidade
Em 2021, diversas ações de controle concentrado chegaram ao STF questionando a constitucionalidade do uso das emendas de relator nos moldes em que vinham sendo praticadas. Dentre elas, destacam-se a ADPF 854 e as ADIs 7066, 7058 e 7048. Em dezembro de 2022, o Plenário da Corte, por maioria de votos (6 a 5), declarou a inconstitucionalidade da execução das emendas RP 9 por afronta aos princípios da impessoalidade (art. 37, caput, da CF), da publicidade (art. 37, caput), da moralidade administrativa e da separação dos Poderes (art. 2º).
A ministra Rosa Weber, relatora das ações, destacou que “a opacidade que cerca a execução das emendas RP 9 compromete os mecanismos de controle social e institucional, cria desigualdade entre parlamentares e enfraquece o processo democrático”. O STF determinou, ademais, a suspensão da execução de novos recursos por meio dessas emendas e a obrigatoriedade de divulgação dos dados das indicações anteriores. Em dezembro de 2022, o Plenário do STF decidiu pela inconstitucionalidade de todas as práticas caracterizadas como “orçamento secreto”, conforme trecho a seguir:
FUNDAMENTAL. “ORÇAMENTO SECRETO”. […] CONSTATAÇÃO OBJETIVA DA OCORRÊNCIA DE EFETIVA TRANSGRESSÃO AOS POSTULADOS REPUBLICANOS DA TRANSPARÊNCIA, DA PUBLICIDADE E DA IMPESSOALIDADE NO ÂMBITO DA GESTÃO ESTATAL DOS RECURSOS PÚBLICOS, ASSIM COMO DO PLANEJAMENTO ORÇAMENTÁRIO E DA RESPONSABILIDADE NA GESTÃO FISCAL. [… ]
5. O elevado coeficiente de discricionariedade existente na definição dos programas e ações estatais, assim como na escolha dos gastos necessários a sua execução, acentua ainda mais o ônus pertencente aos Poderes Públicos de observarem o dever de transparência na execução do orçamento e a obrigatoriedade da divulgação de informações completas, precisas, claras e sinceras quanto ao seu conteúdo, de modo a viabilizar a atuação efetiva e oportuna dos órgãos de controle administrativo interno, dos órgãos de fiscalização externa (Ministério Público, Tribunais de Contas e Poder Judiciário) e da vigilância social exercida pelas entidades da sociedade civil e pelos cidadãos em geral. (e-doc. 373 da ADPF 854)
Após a decisão do STF, o Congresso Nacional aprovou novas normas para redistribuir os valores anteriormente canalizados por RP 9, melhorando parcialmente a rastreabilidade. Mas o Congresso respondeu à decisão do Supremo com o aumento das emendas individuais por meio da EC 126/2022 – Emenda de Transição de governo –, que aumentou de 1,2% para 2% da RCL a reserva de recursos para emendas individuais. Também as emendas de comissão – até então previstas, mas não utilizadas – passaram a ser efetivadas e incrementadas.
Emendas parlamentares no orçamento da União: valores pagos mais restos a pagar pagos
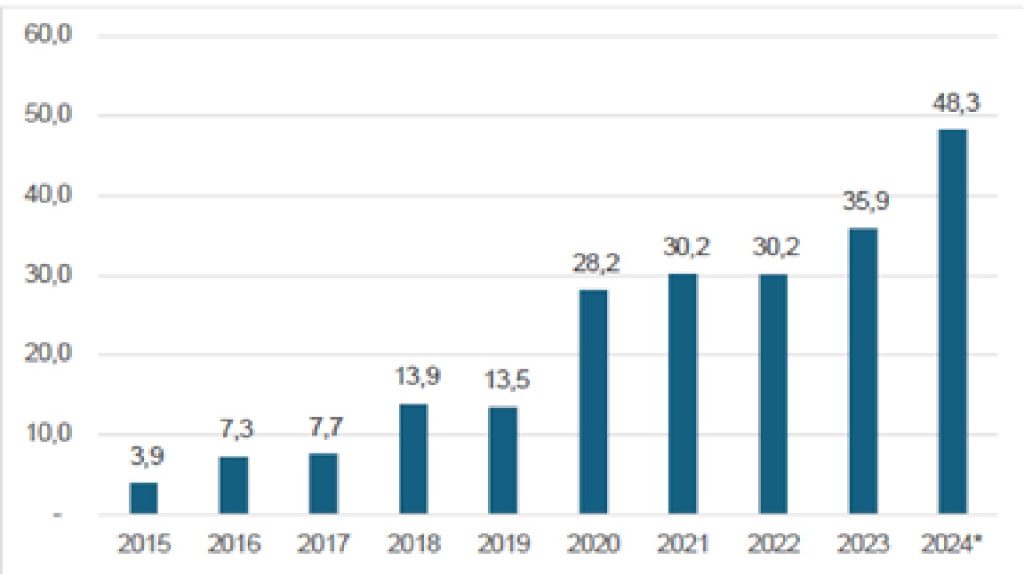
Fonte: Insper/Painel do Orçamento Federal
Como demonstra o gráfico, o processo de apropriação de crescentes fatias do orçamento da União pelas emendas congressuais, iniciado em 2015, permanece. Para 2025, a previsão é de que os recursos distribuídos desse modo atinjam um total de 60 bilhões de reais. O “orçamento secreto” – se for entendido genericamente como reservas crescentes de recursos públicos para emendas parlamentares de execução obrigatória e desprovida de transparência, impessoalidade e critérios técnicos satisfatórios – passou por modificações, mas não foi erradicado.
Impactos na democracia e no sistema de freios e contrapesos
O atual cenário das emendas parlamentares é um desvirtuamento das funções institucionais do Congresso Nacional e do Poder Executivo. A distribuição desigual e não transparente de recursos compromete a equidade federativa, gerando disparidades no atendimento de políticas públicas essenciais – como saúde, infraestrutura e educação –, favorecendo parlamentares em detrimento da lógica republicana. Do ponto de vista democrático, essa prática enfraqueceu a accountability e minou o papel fiscalizador do Legislativo. Parlamentares que se beneficiam das emendas tornaram-se menos propensos a exercerem controle sobre o Executivo, uma vez que sua autonomia e acesso a recursos passaram a depender de alinhamento político.
Além disso, o Executivo viu-se refém de um mecanismo de “captura inversa”, no qual sua capacidade de coordenar políticas públicas e gerenciar recursos ficou atrelada a interesses pontuais de parlamentares, o que esvaziou instrumentos de planejamento estratégico como o Plano Plurianual (PPA) e o próprio orçamento público enquanto peça de política fiscal. Numa perspectiva jurídica, as principais controvérsias são:
- constitucionalidade da obrigatoriedade da execução (“impositividade”) de emendas parlamentares “individuais” e “de bancada”, em face da cláusula pétrea da separação dos Poderes (art. 60, § 4º, III), bem como do sistema presidencialista (art. 76 da CF);
- cumprimento dos princípios constitucionais da eficiência (art. 37, caput, da CF), da economicidade (art. 70 da CF) e do planejamento na alocação orçamentária (arts. 165 e seguintes) por meio de emendas impositivas (“individuais” e “de bancada”), analisando os resultados em obras, bens e serviços públicos (art. 165, § 10), notadamente na Saúde;
- compatibilidade com a Constituição do atual montante e do crescimento das emendas impositivas, bem como possíveis parâmetros jurídicos de redução, à luz das experiências internacionais;
- atendimento, pelas emendas parlamentares, às regras de responsabilidade fiscal previstas nos arts. 167 e 167-A da Constituição, dentre outros.
Quando o art. 166-A, § 2º, II incluído na Constituição Federal pela Emenda Constitucional 105, estabelece que o recurso repassado por essa via pertence ao ente beneficiário no ato da transferência financeira, cria uma dinâmica problemática: retira-se o sentido de os congressistas proponentes incluírem em suas emendas Pix informações mínimas sobre o objeto de gasto ao qual o recurso será destinado. Com a consequente adoção da prática de não indicar de forma precisa o direcionamento do recurso, impossibilita-se, na prática, a verificação de como o dinheiro foi aplicado a partir de cada beneficiário, prescrita no art. 166, §3º, I da Constituição Federal, pois o monitoramento passa a depender da consulta aos dados de execução orçamentária de cada ente, sem padronização de sistemas e formatos. Para dimensionar a inviabilidade da análise global, apenas em 2023 houve 4.325 beneficiários, sendo 24 estados, o Distrito Federal e 4.300 municípios.
Consequências práticas, exigências do STF e uma perspectiva internacional
Segundo o relatório do Tribunal de Contas da União (Acórdão 1534/2022 – Plenário), a ausência de critérios objetivos e a concentração dos recursos das RP 9 geraram riscos de ineficiência na aplicação dos recursos e impossibilitaram o controle social. O órgão apontou que, entre 2020 e 2021, mais de 40% dos valores alocados via RP 9 não possuíam informações mínimas sobre as indicações parlamentares ou beneficiários. A Controladoria-Geral da União também demonstrou que grande parte das transferências ocorria por meio de convênios com municípios, muitas vezes com capacidade institucional limitada e sem planejamento integrado. Isso acentuou problemas de fragmentação e sobreposição de políticas públicas, além de favorecer o clientelismo e a corrupção.
De acordo com relatório do Instituto de Estudos Socioeconômicos (Inesc), em 2024, os recursos distribuídos por emendas representaram 27% das despesas discricionárias da União. Considerando que essas despesas não obrigatórias do governo federal englobam investimentos em muitas frentes importantes – como infraestrutura, saúde e educação, combate à pobreza, ciência e tecnologia, pesquisa e desenvolvimento –, a utilização de mais de um quarto dos recursos disponíveis sem critérios técnicos, com pouca transparência e prestação de contas, configura uma afronta aos princípios da administração pública e à gestão responsável do orçamento federal.
Em abril de 2025, o Instituto de Pesquisa Econômica Aplicada (Ipea) divulgou dados preliminares de um estudo desenvolvido em parceria com o Ministério do Desenvolvimento, Indústria e Comércio (MDIC) sobre os impactos das emendas parlamentares em vários setores. No primeiro conjunto de informações publicadas, destacam-se indicadores preocupantes do impacto do avanço das emendas na área da saúde. Segundo o Ipea, enquanto em 2014 as emendas parlamentares representavam 18,6% dos gastos discricionários em saúde, em 2023 esse porcentual foi de 52,5%. Ao longo dos nove primeiros anos do processo de aumento praticamente contínuo dos recursos destinados às emendas, portanto, seu impacto na saúde – nos termos desses porcentuais – quase triplicou e passou a representar mais da metade do total dos aportes não obrigatórios. Como as emendas são definidas segundo escolhas pessoais e/ou partidárias de integrantes do Congresso, sem aplicação consistente de critérios técnicos, evidencia-se, no mínimo, grave risco de perda de eficiência e eficácia dos investimentos federais na saúde.
O próprio Ipea exemplifica danos causados pela hipertrofia das emendas. De acordo com o instituto, volumes desproporcionais de recursos são destinados a municípios de pequeno porte, não são considerados indicadores de saúde da população nem o planejamento da oferta de serviços especializados nas regiões e macrorregiões. Além disso, a inconstância dos valores recebidos de um ano para o outro pode criar dificuldades na programação da oferta de serviços.
Também em abril, o ministro Flávio Dino, relator das ações que questionam as regras para emendas parlamentares no STF, determinou que estados e municípios prestem contas ao governo federal sobre as emendas parlamentares da modalidade “Pix” recebidas entre 2020 e 2023. Citando levantamento do TCU, o ministro apontou a existência de 6.247 planos de trabalho para uso do dinheiro distribuído por meio dessas emendas que ainda não haviam sido cadastrados na plataforma de transferências de recursos federais.
O impacto do orçamento secreto na execução de políticas de direitos humanos em 2024: uma análise dos relatórios de controle externo
A execução orçamentária no Brasil tem sido, historicamente, permeada por disputas político-institucionais. Nesse contexto, a acelerada expansão, nos últimos anos, de vários tipos de emendas parlamentares de execução compulsória e desprovidas de parâmetros técnicos é um ponto de inflexão na forma como recursos públicos têm sido direcionados, impactando significativamente a implementação de políticas públicas, inclusive na área de direitos humanos. Mesmo após o julgamento de inconstitucionalidade das emendas RP 9 pelo Supremo Tribunal Federal em 2022 – decisão que apontou grave violação aos princípios da impessoalidade, moralidade, publicidade e separação dos poderes – o mecanismo foi mantido sob novas formas, com pouca ou nenhuma melhora no que diz respeito à transparência, à motivação técnica ou ao alinhamento com políticas públicas estruturadas.
Relatórios recentes do Tribunal de Contas da União e de organizações como a Transparência Internacional evidenciam que as emendas de comissão, amplificadas em 2024 para mais de 14 bilhões de reais – um crescimento de mais de 4.000% em relação ao ano anterior –, seguem um padrão de pulverização orçamentária descoordenada, com concentração de repasses a municípios de pequeno porte, frequentemente carentes de capacidade institucional para gerir políticas públicas complexas. Essa dispersão de recursos sem critério técnico comprometeu especialmente ações de assistência social, saúde, saneamento, habitação popular e inclusão de populações vulneráveis, pilares fundamentais das políticas de direitos humanos.
O Acórdão 1.534/2022 do TCU, que já alertava para o uso inadequado das emendas RP 9, serviu de base para o aprofundamento dos controles em 2024, quando o Tribunal instaurou mais de 20 auditorias específicas relacionadas à execução das novas emendas parlamentares. Estas auditorias revelaram irregularidades que comprometem diretamente a eficácia das políticas de promoção de direitos fundamentais: ausência de planejamento prévio, destinação de verbas sem projetos executivos definidos, e em muitos casos, ineficiência operacional na aplicação dos recursos. Há evidências de que menos da metade dos recursos empenhados até o segundo semestre de 2024 haviam sido liquidados ou pagos, o que reforça o caráter simbólico dessas ações.
Outro ponto crítico é que grande parte das verbas alocadas pelas emendas de comissão (RP 8) passou a financiar programas pouco estruturados, muitas vezes sem vínculo com o Plano Plurianual (PPA) ou com as diretrizes da Política Nacional de Direitos Humanos. Casos emblemáticos, como o programa Pé-de-Meia, criado para estimular a permanência de jovens na escola, passaram a conviver com restrições orçamentárias, enquanto recursos expressivos eram canalizados para obras de pavimentação ou aquisição de equipamentos agrícolas em municípios com baixa demanda social. A partir dos relatórios do TCU e da CGU, nota-se que a execução orçamentária paralela, fora das estruturas tradicionais de planejamento e controle, minou a continuidade de programas essenciais. A Transparência Internacional também observou que, em 2024, a lógica do orçamento secreto se manteve sob nova roupagem, alimentando relações clientelistas e reforçando uma lógica de governo por favores. A destinação de emendas sem critérios técnicos comprometeu a igualdade de acesso a políticas públicas, violando o princípio da universalidade que orienta as ações em direitos humanos.
Essas distorções se traduziram, na prática, em um ambiente de ineficácia e insegurança institucional: políticas públicas essenciais foram descontinuadas ou não implementadas por falta de orçamento estruturado; municípios sem capacidade operacional passaram a gerir milhões de reais sem suporte técnico; e os sistemas de controle social e institucional – como conselhos setoriais e mecanismos participativos – foram marginalizados do processo decisório.
O parecer prévio das Contas da União de 2024, elaborado pelo TCU, é contundente ao recomendar que o Executivo e o Legislativo adotem medidas urgentes para garantir transparência, rastreabilidade e critérios públicos na alocação de emendas parlamentares, em especial aquelas que incidem diretamente sobre áreas de impacto social. Destaca-se a urgência em se evitar a criação de “políticas públicas paralelas”, não monitoradas e não avaliadas, que fragilizam o Estado na proteção dos direitos fundamentais da população.
Em síntese, a reconfiguração do orçamento secreto por meio das emendas de comissão em 2024 teve efeitos profundos e negativos sobre a efetividade das políticas de direitos humanos no Brasil. A ausência de critérios técnicos e de mecanismos robustos de controle permitiu a apropriação privada de verbas públicas, sem que se garantisse o atendimento dos princípios constitucionais da dignidade da pessoa humana, da universalidade do acesso e da eficiência administrativa. Esse cenário evidencia a urgência de uma reforma estrutural do sistema orçamentário brasileiro, voltada à promoção da equidade, da transparência e da responsabilidade pública. A construção de um orçamento que respeite os direitos humanos como prioridade estatal depende da superação de práticas informais, opacas e antirrepublicanas, como as que marcaram a execução das emendas nos últimos anos. Somente com um processo orçamentário orientado por critérios públicos, técnicos e participativos será possível garantir a realização plena dos direitos fundamentais previstos na Constituição Federal.
Cenário internacional
Contextualizações internacionais, que permitam comparar a atuação do Congresso Nacional na execução do orçamento com o que acontece em outros países, ajuda a tirar dúvidas sobre a razoabilidade do que o é descrito no relatório “Orçamento e Direitos: Balanço da Execução de Políticas Públicas 2024”, do Inesc, como um novo “parlamentarismo orçamentário” praticado no Brasil.
Uma pesquisa de autoria de Marcos Mendes e Hélio Tollini divulgada pelo Insper no final de 2024 compara a atuação do Congresso Nacional com as dos legislativos de 11 países da Organização para a Cooperação e Desenvolvimento Econômico (OCDE) no que concerne à definição e execução do orçamento público. Segundo o resumo analítico de Mendes, publicado pelo site do Insper, “O Brasil tem um sistema atípico, em que o Congresso Nacional tem um poder de determinação do orçamento muito superior ao observado nos países analisados”. “Em todos os demais países estudados, o processo orçamentário é amplamente controlado pelo Poder Executivo. Mesmo nos Estados Unidos, em que o Congresso refaz todo o orçamento, a discricionariedade dos parlamentares é limitada por regras do processo orçamentário”, explica o pesquisador.
De acordo com o estudo, os congressistas dos outros países têm que pagar o ônus político de identificar qual despesa será cortada ou qual tributo será elevado para abrir margem para suas emendas. Em contraste, no Brasil, “os parlamentares evitam esse ônus ao determinar que o Executivo faça a reserva […] [de recursos], que financia as emendas de execução obrigatória, e ao realizar cortes quase lineares na programação enviada pelo Poder Executivo, visando financiar emendas adicionais àquelas de execução obrigatória”. Um levantamento da ONG International Budget Partnership (IBP) identificou que em pelo menos 23 países os parlamentares exerciam controle absoluto sobre importante parcela do orçamento. Isso ocorre principalmente em países de baixa renda como Gana, Honduras, Quênia, Nigéria, Paquistão e Ruanda, por exemplo.
Perspectivas institucionais e desafios futuros
A atuação do STF em relação ao desvirtuamento das emendas parlamentares representa uma vitória para a proteção dos princípios constitucionais e para o fortalecimento da democracia substantiva, mas os desafios permanecem. A cultura política de opacidade e personalismo na destinação de recursos orçamentários exige reformas institucionais mais profundas, como:
- a efetiva regulamentação do art. 37 da Constituição quanto à transparência ativa e controle social na gestão orçamentária;
- o fortalecimento dos sistemas de planejamento e avaliação de políticas públicas, com integração entre os níveis federativos;
- a adoção de mecanismos de participação popular na definição de prioridades orçamentárias, especialmente em áreas sociais sensíveis.
A ampliação do uso de tecnologias de governo digital, associadas a plataformas abertas de execução orçamentária, pode representar um avanço rumo a uma gestão mais republicana e participativa dos recursos públicos.
Conclusão
O “orçamento secreto” e o aumento das fatias orçamentárias distribuídas por meio de emendas parlamentares de difícil monitoramento e desprovidas de fundamentação técnica revelam uma grave deformação institucional que compromete valores essenciais do Estado Democrático de Direito como a transparência, a impessoalidade e o controle público. Ao disponibilizar crescentes montantes de recursos públicos para utilização discricionárias dos parlamentares eleitos, a hipertrofia das emendas congressuais configura também grave fator de desequilíbrio do processo eleitoral – e, portanto, de corrosão da representatividade democrática.
A atuação do STF vem impondo limites e critérios a essa prática, mas sua superação definitiva dependerá de uma mudança cultural e normativa que reforce os princípios da governança democrática, da eficiência administrativa e da igualdade no acesso às políticas públicas. É hora da cidadania brasileira dar um basta ao uso do orçamento da União como moeda de troca a serviço de interesses pessoais ou partidários, restituindo plenamente a sua função como instrumento de construção coletiva do futuro do país.
Rubens Naves é advogado e professor aposentado de Teoria Geral do Estado da PUC/SP, membro do Conselho Consultivo da Rede Social de Justiça e Direitos Humanos.
Guilherme Amorim Campos da Silva é advogado, pós-doutor em Direito Econômico, Financeiro e Tributário da Faculdade de Direito da USP; doutor em Direito do Estado e mestre em Direito Constitucional pela PUC-SP, professor dos cursos de graduação, mestrado e doutorado da Faculdade Autônoma de Direito (Fadisp). Membro do Conselho Deliberativo da Rede Social de Justiça e Direitos Humanos. Os autores são sócios integrantes de Rubens Naves, Santos Jr. Amorim Advogados.
Referências
BRASIL. Constituição da República Federativa do Brasil: promulgada em 5 de abril de 1988. Disponível em: https://www2.senado.leg.br/bdsf/bitstream/handle/id/662348/CF88_EC135_separata.pdf. Acesso em: 09 out. 2025.
BRASIL. Lei nº 15.121 de 10 de abril de 2025 – Lei Orçamentária Anual (PLOA). Disponível em: https://www.gov.br/planejamento/pt-br/assuntos/orcamento/orcamentos-anuais/2025/loa/lei-orcamentaria-anual-loa-2025. Acesso em: 09 out. 2025.
BRASIL. Lei nº 15.080, de 30 de dezembro de 2024 – Lei de Diretrizes Orçamentárias (LDO). Disponível em: https://www.gov.br/planejamento/pt-br/assuntos/orcamento/orcamentos-anuais/2025/ldo/lei-de-diretrizes-orcamentarias-ldo. Acesso em: 09 out. 2025.
BRASIL. Controladoria-geral da União. Emendas Parlamentares – Transparência e rastreabilidade. Portal da Transparência – e-doc. 373 da ADPF 854. Disponível em: https://portaldatransparencia.gov.br/emendas/adpf854. Acesso em: 09 out. 2025.
BRASIL. Presidência da República. Casa Civil. Emenda Constitucional nº 126, de 21 de dezembro de 2022 – Emenda de Transição de governo. Disponível em: https://www.planalto.gov.br/ccivil_03/Constituicao/Emendas/Emc/emc126.htm.
BRASIL. Ministério do Planejamento e Orçamento Federal. Painel do Orçamento Federal. Sistema Integrado de Planejamento e Orçamento (SIOP). Disponível em: https://www1.siop.planejamento.gov.br/QvAJAXZfc/opendoc.htm?document=IAS%2FExecucao_Orcamentaria.qvw&host=QVS%40pqlk04&anonymous=true?lang=en-US&opendocqs=. Acesso em: 09 out. 2025.
INESC. “Relatório revela parlamentarismo orçamentário com gastos de mais de R$ 40 bi em emendas no ano passado”, 29/04/2025. Disponível em: https://inesc.org.br/relatorio-revela-parlamentarismo-orcamentario-com-gastos-de-mais-de-r-40-bi-em-emendas-no-ano-passado/. Acesso em: 09 out. 2025.
TOLLINI, Hélio; MENDES, Marcos. “É assim em todo lugar? Emendas parlamentares no Brasil e em 11 países da OCDE”. Insper. Disponível em: https://repositorio-api.insper.edu.br/server/api/core/bitstreams/f61a8fa0-b03f-4e89-9956-bb98e77b1753/content. Acesso em: 09 out. 2025.