
A temática tributária foi eleita como uma das principais pautas do governo federal para o 3º mandato do presidente Lula. Particularmente construída nas salas dos Ministério da Fazenda, a proposta do Executivo foi “fatiada” em duas:
A primeira tratou de um tema essencial, que é a simplificação tributária e a busca por maior eficiência empresarial e a competitividade econômica nacional. No entanto, tornar menos complexa a estrutura tributária dos impostos que recaem sobre a produção e o consumo, no máximo, poderia ser chamado de “ajuste” necessário.
A verdadeira reforma tributária é a que vigora na segunda “fatia” da proposta enviada pelo Executivo. A reforma da tributação sobre a renda, com a isenção dos mais pobres e a taxação dos mais ricos, pretende transformar a nossa estrutura tributária. Para entender a importância de taxar os super-ricos e isentar os mais pobres, precisamos saber como funciona o sistema tributário brasileiro e o que significa a proposta atual.
O sistema tributário brasileiro
O sistema tributário brasileiro é um dos mais regressivos do mundo. Historicamente – desde a Constituição Federal de 1881 até a de 1988 – o sistema tributário se manteve ancorado em uma estrutura repleta de distorções, ineficiências e injustiças sociais. A forma como o sistema tributário brasileiro está organizado se coloca como um entrave ao crescimento econômico e é um dos principais mecanismos de produção e reprodução da persistente desigualdade social. Ou seja, o sistema tributário brasileiro, além de complexo e ineficiente, opera na contramão do crescimento econômico, da equidade social e do equilíbrio federativo e, portanto, do texto Constitucional de 1988.
Nós temos uma carga tributária que é composta, na sua maior parte, por impostos “indiretos” que incidem sobre o consumo e a mão de obra. Impostos indiretos são, por natureza, violadores do princípio básico da equidade vertical e horizontal, na medida em que eles recaem de forma igual para sujeitos desiguais. Ou seja, pessoas de baixa ou alta renda pagam o mesmo imposto na hora que consomem, mas para quem ganha menos, o imposto pesa muito mais no orçamento do que para quem tem mais. Para corrigir essa distorção, os países menos desiguais lançam mão de uma maior participação do imposto “direto”, aquele que é capaz de tributar mais quem ganha e tem mais, assim como tributar menos quem ganha e tem menos.
O sistema tributário brasileiro também inibe o desenvolvimento do mercado interno, uma vez que retira – proporcionalmente – mais renda dos mais pobres que, ao pagar uma soma grande em tributos, ficam com menos dinheiro disponível para consumo, deixando de estimular essa variável que hoje representa em torno de 60%1 da composição do PIB nacional.
Em síntese, o sistema tributário apresenta uma grave distorção. Embora a carga tributária em relação ao PIB seja de 32,6% – isto é, de toda riqueza produzida no país 32,6% é arrecadado com tributos, próximo a média dos países da Organização para a Cooperação e Desenvolvimento Econômico (OCDE), que é 34% – a sua distribuição em relação aos tributos é uma particularidade do nosso sistema injusto.
Tabela 1: Composição da carga tributária por tipo de imposto (%) nos países da OCDE e Brasil
| País | Renda | Patrimônio | Consumo | Outros |
| Alemanha | 31,2 | 2,9 | 27,8 | 28,1 |
| Bélgica | 35,7 | 7,8 | 23,8 | 32,7 |
| Chile | 36,4 | 4,4 | 54,1 | 5,1 |
| Coreia do Sul | 30,3 | 12,4 | 28 | 29,3 |
| Dinamarca | 63,1 | 4,1 | 31,6 | 1,2 |
| Espanha | 28,3 | 7,7 | 29,7 | 34,3 |
| EUA | 49,1 | 10,3 | 17 | 23,6 |
| França | 23,5 | 9 | 24,3 | 43,2 |
| Holanda | 27,7 | 3,8 | 29,6 | 38,9 |
| Irlanda | 43 | 6,4 | 32,6 | 18 |
| Itália | 31,8 | 6,5 | 27,3 | 34,4 |
| Japão | 31,2 | 8,2 | 21 | 39,6 |
| Noruega | 39,4 | 2,9 | 30,4 | 27,3 |
| Portugal | 30,2 | 3,7 | 38,4 | 27,7 |
| Reino Unido | 35,3 | 12,6 | 32,9 | 19,2 |
| Suécia | 35,9 | 2,4 | 28 | 22,6 |
| Turquia | 20,3 | 4,9 | 44,3 | 30,5 |
| Brasil | 21 | 4,4 | 49,7 | 24,9 |
| Média da OCDE | 34,1 | 5,5 | 32,4 | 28 |
Fonte: Oliveira (2018). Elaboração Própria.
Os dados da tabela 1 denotam o caráter regressivo da tributação, uma vez que a maior parte da arrecadação total brasileira – quase 50% – advém de tributação indireta, aquela que recai sobre a compra de bens e serviços, enquanto a média da OCDE desse tipo de tributação corresponde a 32,4% da arrecadação total.
Por outro lado, no Brasil se captura muito pouco daqueles tributos diretos, que poderiam taxar mais quem ganha mais, contribuindo para a redução das desigualdades sociais e da concentração de renda e patrimônio. Apenas 4,4% do total arrecadado pelo Brasil provém da tributação sobre patrimônio, ou seja, sobre estoque de riqueza adquirida. Além disso, apenas 21% do total tributado provém do imposto de renda, o que é bastante inferior ao que se pratica nos países mais desenvolvidos, nos quais esse tributo perfaz 34,1% do total da carga tributária.
É a partir da composição dos distintos impostos na carga tributária brasileira que afirmamos que o nosso sistema tributário é regressivo, o que reflete a necessidade de modificações que contornem essas disparidades. O imposto indireto é regressivo por natureza porque tem as mesmas alíquotas incidindo sobre indivíduos com rendas muito díspares.
Assim, um fogão, por exemplo, tem parte do preço final composto por impostos que incidem na produção e na circulação dessa mercadoria. Esses impostos vão compor o preço final do produto, independentemente da renda das pessoas que o adquirem. Vamos supor que o imposto adicional a um fogão que custe 600 reais é de 10%, ou seja, de 60 reais. Quando os brasileiros vão a uma loja de eletrodomésticos ninguém pede o contracheque para calcular um imposto adequado pelo nível de renda, o que seria – justamente – impossível. Então todas as pessoas irão pagar os 60 reais de tributação. Mas 60 reais representam – proporcionalmente – muito mais de um salário mínimo do que de um salário de 10 mil reais, por exemplo. Aquele que recebe 1.045 reais (salário mínimo atual), irá dispender quase 4% da sua renda em tributação, e aquele que recebe 10 mil reais vai dispender em torno de 0,6%.
Taxar os super-ricos e isentar os mais pobres
Apesar de tanta iniquidade, a reforma do sistema tributário brasileiro ainda passa por grande objeção em uma parte da sociedade. Aqueles que são os donos do poder político e econômico não estão interessados em renunciar aos seus privilégios. O conflito que está latente na sociedade: a proposta do governo e dos movimentos populares, que visa cobrar mais de quem recebe mais de 600 mil reais ao ano e isentar total ou parcialmente quem ganha até 7 mil reais por mês, nada mais é do que luta de classes. A luta pela taxação dos super-ricos e isenção de Imposto de Renda (IR) dos mais pobres é pela perspectiva do conflito distributivo. Ou seja, sobre como vai ser distribuída a renda e a riqueza nacional, se vai seguir apropriada pelos mais ricos na forma de baixa tributação ou se vai ser apropriada pelos mais pobres, na forma de isenção.
Na proposta do governo federal – que é a proposta histórica dos movimentos populares – os mais ricos serão sobretaxados porque não contribuem proporcionalmente à sua riqueza. Os mais pobres pagam proporcionalmente mais impostos do que os mais ricos, tanto no recolhimento de impostos via tributação indireta, que cobra proporcionalmente mais de quem tem menos, mas – sobretudo – porque a principal parcela de composição da renda dos mais ricos vem de renda do capital, que é isenta no Brasil. Nós trabalhadores recolhemos Imposto de Renda na fonte. Os mais ricos, com maior parcela da sua renda vinda de juros e dividendos, não pagam nada. Só o Brasil, a Letônia e a Estônia não taxam juros e dividendos na pessoa física.
Segundo Pinheiro et al. (2017) a progressividade do Imposto de Renda ocorre até o décimo superior de rendimentos, sendo mais suave até o percentil 97. A partir daí torna-se fortemente regressivo. Isso acontece porque os rendimentos dos mais ricos costumam vir dessas rendas de capital. É por isso que vale aquela máxima de que “rico não paga imposto”.
Figura 2 – Alíquotas progressivas do Imposto de Renda da Pessoa Física: alíquotas efetivas reais por renda média anual (atual e proposta/simulação2) base 2015
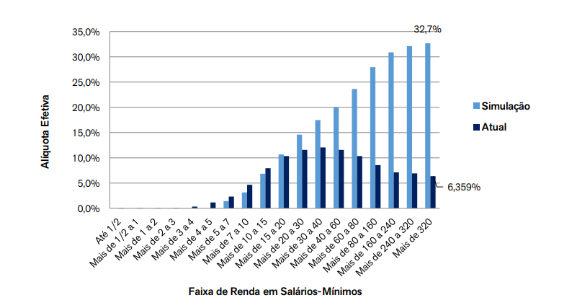
Na figura 2, a linha azul mais forte é a alíquota efetiva paga por diversos conjuntos de renda. O sistema tributário é progressivo até o grupo social que ganha até 40 salários mínimos/mês, depois passa a ser regressivo. Ou seja, quem ganha mais de 320 salários mínimos por mês paga apenas 6,36% de imposto de renda. Praticamente a mesma coisa do grupo que ganha entre 7 e 10 salários mínimos/mês.
Quarenta salários mínimos equivalem a 60 mil reais/mês, exatamente a faixa que será sobretaxada na proposta atual. Ou seja, o governo apenas está corrigindo uma distorção. Apenas serão sobretaxados em alíquotas progressivas de até 10% aqueles que ganham mais de 50 mil reais por mês e que não possuem apenas renda do trabalho. Se você é um trabalhador com esse salário, você não vai pagar nada a mais, mas se esse recurso provém de renda do trabalho e de outras rendas como aluguéis, juros e dividendos, aí sim haverá a aplicação da alíquota mínima.
Considerações finais
O atual sistema tributário é inconstitucional, já que na Constituição Federal está previsto o princípio da equidade, garantindo que quem ganha mais deva contribuir com uma parcela maior. A luta por uma reforma tributária justa sofre a oposição ferrenha daqueles que se beneficiam das iniquidades e distorções brasileiras.
Dados da Receita Federal foram abertos após grande pressão internacional por acesso a informações precisas de desigualdade de renda e riqueza. Levando em consideração apenas a desigualdade de renda e riqueza – ou seja, deixando de considerar outras variáveis como igualdade racial e de gênero – o Brasil é vice-campeão mundial em um ranking no qual só perdemos para a África do Sul. Em 2015, os 10% mais ricos se apropriaram de 55,3% da renda nacional, enquanto os 50% mais pobres de apenas 12,3% (Morgan, 2017)3. O tema da justiça tributária é essencial porque o Brasil é um dos países mais injustos do mundo.
Estamos diante de uma das “janelas históricas” que se abrem periodicamente. O governo brasileiro resolveu apostar na ousadia e levar ao Congresso Nacional sua proposta de campanha: isentar de imposto de renda os trabalhadores que ganham até 5 mil reais e reajustar a tabela de contribuição para quem ganha até 7 mil. Como forma de compensar a perda de arrecadação, os mais ricos arcarão com uma pequena parcela. Ou seja, alivia o bolso dos mais pobres, dinamiza a economia e contribui com justiça fiscal. A proposta beneficiará diretamente 10 milhões de brasileiros e afetará apenas 0,04%. Aproximadamente 114 mil pessoas passarão a pagar mais. Esse total não representa nem a quantidade de moradores do bairro da Tijuca no Rio de Janeiro, por exemplo.
O Plebiscito Popular, construído pelos movimentos sociais, é uma forma de transformar essa pauta em ação concreta, fazendo o povo brasileiro se posicionar.
O Congresso Nacional mostrou seu papel em defesa dos interesses dos mais ricos. Esse é o verdadeiro nós contra eles: nós que queremos justiça fiscal e eles que querem manter privilégios.
Juliane Furno é doutora em economia na Unicamp, professora da Faculdade de Ciências Econômicas da UERJ, pesquisadora do Instituto Tricontinental e militante do Movimento Brasil Popular.
Referências
ÍNDIO DO BRASIL, Cristina. “Consumo das famílias é grande motor da economia, diz IBGE”. Agência Brasil, 04/03/2020. Disponível em: https://agenciabrasil.ebc.com.br/economia/noticia/2020-03/consumo-das-familias-e-grande-motor-da-economia-diz-ibge. Acesso em 28 ago. 2025.
MORGAN, M. “Extreme and Persistent Inequality: New Evidence for Brazil Combining National Accounts, Surveys and Fiscal Data, 2001-2015, WID”. World Working Paper, 2017/12.
“Tributar os super-ricos para reconstruir o país”. Plataforma política social. Disponível em: https://plataformapoliticasocial.com.br/tributar-os-super-ricos-para-reconstruir-o-pais/. Acesso em: 28 ago. 2025.
1 MORGAN, M. Extreme and Persistent Inequality: New Evidence for Brazil Combining National Accounts, Surveys and Fiscal Data, 2001-2015.
2 “Consumo das famílias é grande motor da economia, diz IBGE”. Agência Brasil. Disponível em:.https://agenciabrasil.ebc.com.br/economia/noticia/2020-03/consumo-das-familias-e-grande-motor-da-economia-diz-ibge, acesso em 28/08/2025.
3 “Tributar os super ricos para reconstruir o país”. Plataforma política social. Disponível em: https://plataformapoliticasocial.com.br/tributar-os-super-ricos-para-reconstruir-o-pais/, acesso em: 28 ago. 2025.